❌

Vue lecture

Il y a de nouveaux articles disponibles, cliquez pour rafraîchir la page.

ETF Bitcoin : 1,44 milliard de dollars quittent les fonds en cinq séances

Tous à la sortie. Après le krach des valeurs de l’IA à Wall Street, les ETF Bitcoin au comptant américains alignent les sorties. Cinq séances de décollecte nette ont retiré 1,44 milliard de dollars des fonds entre le 5 et le 11 novembre, comptabilise SoSoValue.

Les points clés de cet article :

  • Les ETF Bitcoin américains ont perdu 1,44 milliard de dollars en cinq séances, selon SoSoValue.
  • Les encours des fonds retombent à 93,7 milliards de dollars, contre un pic de 169,5 milliards en octobre 2025.
  • L’offre de stablecoins a fondu de 14,2 milliards de dollars en trente jours selon Glassnode.
  • Pour Eric Balchunas, le fonds doré GLD avait perdu 40% de ses porteurs avant de rebondir.
SwissBorg, la fintech suisse régulée pour investir dans la crypto. Jusqu’au 31 décembre, créez votre compte et gagnez jusqu'à 300€ en BTC !
<strong>Rejoindre SwissBorg</strong>
Rejoindre SwissBorg
Lien commercial

Cinq séances, 1,44 milliard de dollars envolés

La dernière séance du cycle, mercredi 11 novembre, a coûté 299,9 millions de dollars aux fonds américains. Novembre cumule déjà, de son côté, 1,88 milliard de dollars de sorties nettes.

Le déclic remonte au 5 novembre. Ce jour-là, le Nasdaq Composite décrochait de 5,5% en une séance.

En effet, les ETF Bitcoin y perdaient environ 430 millions de dollars, tandis que les gérants réduisaient leur exposition aux actifs risqués.

Pour Tim Sun, chercheur senior chez HashKey, cette vague traduit la prudence des institutionnels. Ils réduisent leur exposition après le recul de l’appétit pour le risque, et rien n’invalide à ses yeux la thèse d’allocation de long terme sur le bitcoin.

Relativisons tout de même, car ces cinq séances ne représentent qu’environ 2,6% des 55,1 milliards cumulés en entrées nettes depuis le lancement. De quoi parler d’ajustement, pas de débandade.

Ainsi, les fonds n’affichent plus que 93,7 milliards de dollars d’encours, loin de leur pic à 169,5 milliards. Retraits et baisse des cours pèsent ensemble sur ce total.

Autre signal, plus inconfortable pour les porteurs. Tim Sun évalue le coût d’achat moyen des parts à environ 81 000$. À 73 358$, le bitcoin laisse une partie des investisseurs en perte latente, et certains pourraient alléger encore d’ici la fin de l’année.

Pourquoi le vrai problème est-il le manque d’acheteurs ?

Les chiffres de décollecte ne racontent qu’une moitié de l’histoire. Chez HashKey comme chez BitGo, le diagnostic converge : le retour des acheteurs est la vraie inconnue. Pour Tim Sun, « le facteur le plus critique, c’est l’absence persistante de demande d’achat », dont l’effet sur les cours pourrait dépasser celui des sorties elles-mêmes.

Dans une note partagée à Decrypt, Greg Cipolaro, directeur de la recherche chez BitGo, a passé les données au peigne fin. Or l’embellie qui a suivi les élections américaines n’a attiré que 75 millions de dollars dans les fonds.

Dans le même temps, l’offre de stablecoins a reculé de 1,9%, à 286,3 milliards de dollars. Peu de capital frais attendrait donc son heure à l’écart du marché.

Glassnode enfonce le clou. En trente jours, la masse totale de stablecoins a fondu de 14,2 milliards de dollars, la plus vive contraction depuis juin 2022.

Ces monnaies stables sont la poche de liquidités du marché crypto. Quand elle se vide, il reste donc moins de capitaux prêts à acheter la baisse.

Basis trade et Strategy : les ETF Bitcoin perdent leurs soutiens

Une mécanique financière s’ajoute à cette panne d’acheteurs. Des hedge funds achetaient des parts d’ETF tout en vendant des contrats à terme sur le bitcoin, pour empocher l’écart de prix entre les deux, le basis trade. Autrement dit, un gain quasi garanti tant que l’écart dépassait le coût de l’opération.

Cet écart est repassé sous le coût d’emprunt, et le montage perd tout intérêt. Beaucoup de fonds l’ont par conséquent quitté. Les flux d’ETF traduisent désormais la demande réelle en bitcoin plus fidèlement qu’avant, observe Tim Sun.

Les acheteurs entreprises ralentissent aussi. La prime de l’action Strategy sur la valeur de ses bitcoins fond, et lever des fonds pour en acheter toujours plus perd de son attrait.

Par ailleurs, la sortie du titre des indices MSCI le 30 novembre pourrait tarir une partie des flux passifs.

ETF Bitcoin : un passage à vide déjà vu avec l’or ?

Le tableau de Greg Cipolaro reste le plus sombre. En effet, le bitcoin a chuté avec les actifs risqués, mais il a raté leurs rebonds. Tant qu’il ne participe pas aux reprises et que la demande sur les ETF ne repart pas, les actifs numériques restent sous la menace de nouvelles baisses.

D’autres gardent la mémoire longue. Eric Balchunas, analyste ETF chez Bloomberg, évoque le fonds doré GLD, investi sur l’or. Après son pic de 2011, celui-ci avait perdu environ 40% de ses porteurs et mis près de dix ans à retrouver ses encours.

Pourtant, il en détient aujourd’hui près du triple de ce sommet. Les actifs sans flux de trésorerie ne vivent que du sentiment, et le sentiment change, résume-t-il.

Quoi qu’il en soit, tous les gérants ne désarment pas, et BlackRock table sur des milliards de dollars supplémentaires dans ses ETF crypto. Le retour des acheteurs dira si ces cinq séances n’étaient qu’un simple ajustement.

Jusqu’au 31 décembre 2026, SwissBorg ouvre une cagnotte de bitcoin à remplir ensemble. Inscrivez-vous avec le code JournalDC et achetez au moins 250 € de crypto en fiat ou en stablecoins. Si la cagnotte atteint 150 parrainages qualifiés, vous recevez 20 €, et jusqu’à 300 € grâce aux boosters liés à vos achats.
<strong>Récupérer mon bonus</strong>
Récupérer mon bonus
Lien commercial

L’article ETF Bitcoin : 1,44 milliard de dollars quittent les fonds en cinq séances est apparu en premier sur Journal du Coin.

💾

Conjuring, Annabelle, La Nonne : on a classé les films, du pire au meilleur du cinéma d’horreur

Conjuring, Annabelle, La Nonne… Quels sont les meilleurs et pires films de la saga d’horreur, et de l’univers étendu Conjuring-verse ? Des fantômes, des démons, des possessions, des meurtres, des exorcismes, des malédictions : en 10 films et 12 ans, l’univers Conjuring a offert une grosse ration d’horreur plus ou moins mémorable. Mais peu importe […]

Crypto : Goldman Sachs, Citi et Deutsche Bank s’offrent un stablecoin à 270 millions de dollars

Quatre mastodontes, un seul jeton. Goldman Sachs, Citigroup, Santander et Deutsche Bank s’apprêtent à financer ensemble un stablecoin adossé au dollar. Bloomberg chiffre l’engagement à environ 270 millions de dollars sur cinq ans pour une coentreprise domiciliée aux États-Unis.

Généreux pour un projet interbancaire encore sans nom commercial, le montant reste modeste au regard des milliards que Tether engrange chaque année. Les paiements transfrontaliers et le règlement interbancaire figurent parmi les usages visés.

Points clés

  • Quatre banques internationales financent une coentreprise américaine chargée d’émettre un jeton adossé au billet vert
  • L’enveloppe atteint environ 270 millions de dollars, répartis jusqu’en 2031
  • Les trois premières banques américaines manquent à l’appel et poursuivent chacune leur propre projet
  • Tether et Circle conservent près de 85 % d’un marché supérieur à 300 milliards de dollars

Un stablecoin dollar financé par quatre géants bancaires

L’information vient de Bloomberg. Goldman Sachs, Citigroup, Santander et Deutsche Bank comptent parmi les établissements prêts à engager quelque 270 millions de dollars sur cinq ans dans une structure commune chargée d’émettre un jeton adossé au billet vert. Soit une cinquantaine de millions par an, répartis entre plusieurs actionnaires. D’autres banques pourraient encore rejoindre le tour de table, et le projet reste au stade préparatoire, sans calendrier de lancement rendu public.

Parlons tout de suite des absents : JPMorgan, Bank of America et Wells Fargo ne figurent pas dans la liste rapportée par Bloomberg. Les trois premières banques américaines avancent chacune sur leur propre voie. JPMorgan fait circuler depuis 2025 son JPMD, jeton de dépôt destiné aux clients institutionnels et déployé sur la blockchain Base. Bank of America répète depuis l’été 2025 qu’elle émettra son propre stablecoin, seule ou en consortium, une fois les règles stabilisées.

Tether et Circle gardent la main sur le marché des stablecoins

Le ticket d’entrée paraît pourtant léger. Tether a dégagé plus de 13 milliards de dollars de bénéfices sur la seule année 2024, puis encore une dizaine de milliards l’année suivante. L’enveloppe des quatre banques couvre à peine une semaine de résultat de l’émetteur de l’USDT. À eux deux, USDT et USDC concentrent toujours près de 85 % d’un marché qui dépasse les 300 milliards de dollars de capitalisation.

Le cadre juridique a changé depuis un an. Promulgué en juillet 2025, le GENIUS Act impose aux émetteurs de stablecoins de paiement des réserves adossées à 100 % en cash et en bons du Trésor à court terme, avec publication mensuelle. Il leur interdit surtout de reverser le moindre intérêt aux détenteurs, une clause dont on rappellera qu’elle figurait en tête des demandes du lobby bancaire américain. Le comité consultatif d’emprunt du Trésor (TBAC) estimait alors que jusqu’à 6 600 milliards de dollars de dépôts pouvaient migrer vers ces jetons, pour un marché atteignant 2 000 milliards à l’horizon 2028.

Du stablecoin euro au dollar, les banques avancent en consortium

L’Europe a ouvert la voie. Neuf banques du continent, dont ING et UniCredit, ont annoncé en septembre 2025 un stablecoin euro commun. La structure, baptisée Qivalis et domiciliée à Amsterdam, vise une mise en circulation sous le régime MiCA. Deutsche Bank joue déjà sur ce terrain : sa filiale DWS a cofondé AllUnity avec Galaxy et Flow Traders, et la coentreprise a décroché en juillet 2025 une licence de monnaie électronique auprès du régulateur allemand BaFin pour son jeton EURAU.

Les autres membres du tour de table ne partent pas non plus de zéro. Citigroup exploite depuis 2023 Citi Token Services, qui traite des dépôts tokenisés pour ses clients entreprises, et a noué un partenariat avec Coinbase sur les paiements en cryptomonnaies. Santander a ouvert le négoce de bitcoin et d’ether aux clients de sa filiale numérique Openbank. Société Générale-Forge fait circuler un stablecoin euro depuis 2023 et une version dollar, l’USD CoinVertible, depuis juillet 2025.

Les quatre banques réunies pèsent près de 7 800 milliards de dollars d’actifs. Leurs 270 millions étalés jusqu’en 2031 représentent 0,003 % de ce bilan cumulé, le prix d’un pilote avant d’engager davantage sur un modèle que les émetteurs natifs exploitent depuis une décennie.

Tradez plus de 400 cryptomonnaies en toute confiance grâce à une plateforme régulée, transparente et aux frais imbattables en France. Recevez 50 € en Bitcoin pour toute nouvelle inscription !
<strong>Rejoindre Finst</strong>
Rejoindre Finst
Lien commercial

L’article Crypto : Goldman Sachs, Citi et Deutsche Bank s’offrent un stablecoin à 270 millions de dollars est apparu en premier sur Journal du Coin.

💾

Bitcoin sous les 74 000 dollars : Strategy repasse dans le rouge

Bitcoin est repassé sous les 74 000 dollars en début de semaine, une première depuis le mois d’août. Le cours a cédé environ 9 % depuis son pic de début novembre, au-dessus de 81 000 dollars. À ce niveau, la trésorerie bitcoin de Strategy affiche de nouveau une moins-value latente.

La société de Michael Saylor a payé ses 850 364 bitcoins 75 456 dollars pièce en moyenne. La semaine dernière encore, elle en achetait 1 036 à 79 012 dollars l’unité.

Points clés

  • Bitcoin est passé sous 74 000 dollars, au plus bas depuis août, après un pic au-dessus de 81 000 dollars début novembre
  • Strategy détient 850 364 BTC acquis 75 456 dollars en moyenne et sa trésorerie repasse dans le rouge, comme en février
  • Le cours reste environ 41 % sous son record d’octobre 2025 mais nettement au-dessus du creux de 58 000 dollars de juin
  • Les ETF bitcoin américains accusent près de 1,5 milliard de dollars de retraits nets depuis le début du mois

Bitcoin sous les 74 000 dollars pour la première fois depuis août

Le cours a touché 73 700 dollars en début de semaine, d’après CoinGecko. Mardi en milieu d’après-midi, il s’échangeait encore autour de 73 800 dollars sur Binance.

Le repli prolonge une glissade entamée fin septembre, quand Bitcoin flirtait avec 88 000 dollars. Le 4 novembre, il dépassait encore 81 000 dollars avant que les sorties des ETF spot américains n’amorcent la baisse.

Graphique journalier du cours du bitcoin en dollars sur Bitstamp depuis décembre 2025, repassé sous 74 000 dollars en novembre 2026
Cours du bitcoin en dollars, en données journalières, depuis décembre 2025. Source : TradingView (Bitstamp)

À l’échelle de l’année, la secousse reste contenue. Depuis son record du 6 octobre 2025, au-dessus de 126 000 dollars, Bitcoin a rendu un peu plus de 40 %. Le vrai plancher a été touché en juin vers 58 000 dollars, soit 54 % sous le sommet.

Les deux marchés baissiers précédents avaient été plus brutaux. Ils avaient effacé 84 % du prix en 2018 puis 77 % en 2022.

Strategy et Michael Saylor de nouveau sous leur prix de revient

Selon son registre d’achats mis à jour le 9 novembre, Strategy détient 850 364 BTC acquis pour 64,16 milliards de dollars. Le prix de revient moyen ressort à 75 456 dollars.

Sous les 74 000 dollars, la moins-value latente dépasse le milliard de dollars. Le scénario n’est pas inédit. La trésorerie avait déjà basculé dans le rouge début février, une première depuis fin 2023, quand Bitcoin avait plongé vers 60 000 dollars.

Les investisseurs surveillent surtout le mNAV, le rapport entre la valeur d’entreprise du groupe et celle de ses bitcoins. CoinGecko le situe autour de 0,98. Sous 1, chaque action émise pour acheter du BTC dilue les actionnaires au lieu de les enrichir.

Strategy a pourtant vendu un peu plus de 2 millions d’actions MSTR la semaine dernière pour financer ses derniers achats. Michael Saylor n’a jamais caché sa ligne :

« Je vais acheter le sommet pour toujours. »

Michael Saylor, président exécutif de Strategy, sur Bloomberg en février 2024

Une vente forcée reste improbable. La dette du groupe est essentiellement convertible et ne comporte pas d’appel de marge adossé aux bitcoins. En mai, Strategy a même racheté par anticipation 1,5 milliard de dollars d’obligations à échéance 2029.

La pression se joue ailleurs. Les dividendes de ses cinq actions préférentielles, de STRK à STRC, coûtent autour de 1,6 milliard de dollars par an. Entre fin juin et début août, Strategy a vendu des bitcoins pour les honorer, une première depuis 2022. Sa réserve en dollars atteignait 4,77 milliards au 8 novembre.

Crypto : les ETF et les mineurs encaissent le choc

Lancés en janvier 2024, les ETF spot américains détiennent toujours plus de 1,2 million de BTC. C’est davantage que le trésor attribué à Satoshi Nakamoto, estimé à 1,1 million de pièces.

Novembre a mal commencé pour eux. Les retraits nets cumulés atteignaient 1,48 milliard de dollars au 9 novembre, selon Farside Investors.

Ces fonds n’utilisent pas d’effet de levier. Un rachat de parts se traduit par une vente au comptant, pas par une liquidation en cascade. La sortie se fait donc au compte-gouttes, là où les plateformes de futures expédient le même montant en quelques minutes.

Les mineurs encaissent autrement. La récompense de bloc est tombée à 3,125 BTC en avril 2024, et les machines d’ancienne génération sortent vite de la rentabilité quand l’électricité coûte cher. Les opérateurs les plus exposés débranchent. La difficulté s’ajuste tous les 2 016 blocs et le réseau continue de produire un bloc toutes les dix minutes environ.

Strategy publie ses achats chaque lundi. Le prochain formulaire montrera si l’entreprise continue d’acheter sous son prix de revient ou si elle puise dans sa réserve de 4,77 milliards de dollars. D’ici là, le cours du bitcoin reste suspendu au seuil des 74 000 dollars.

Tradez plus de 400 cryptomonnaies en toute confiance grâce à une plateforme régulée, transparente et aux frais imbattables en France. Recevez 50 € en Bitcoin pour toute nouvelle inscription !
<strong>Rejoindre Finst</strong>
Rejoindre Finst
Lien commercial

L’article Bitcoin sous les 74 000 dollars : Strategy repasse dans le rouge est apparu en premier sur Journal du Coin.

💾

Le meilleur Zelda reste Ocarina of Time : pourquoi ce grand jeu représente l’âge d’or

Alors que le remake d’Ocarina of Time arrive sur Switch 2, on revient sur les The Legend of Zelda : Ocarina of Time et The Legend of Zelda: Majora’s Mask de la Nintendo 64, deux chefs-d’œuvre qui ont marqué plusieurs générations et changé l’industrie du jeu vidéo. Avant d’entrer dans le vif du sujet, rappelons brièvement comment tout a […]

Valeur liquidative d’un fonds crypto : que vaut la part quand un exchange gèle les retraits ?

La valeur liquidative d’un fonds crypto est un chiffre que la plupart des porteurs de parts regardent sans se demander d’où il sort. Le piratage de Binance, le 29 octobre, a montré que ce chiffre peut devenir difficile à établir. Pendant plusieurs jours, la plus grande plateforme du marché a bloqué les retraits de tous ses clients. Le lundi suivant, Mercado Bitcoin, au Brésil, gelait à son tour dépôts et retraits, sans date de reprise. Pour un particulier, l’attente est pénible. Pour un fonds qui détient une partie de ses actifs sur la plateforme concernée, elle pose un problème de calcul : il faut quand même publier un prix de part, alors qu’une fraction du portefeuille ne peut plus être déplacée.

Ce septième volet de notre série explique ce qu’il y a derrière ce chiffre. Vous verrez comment se calcule la valeur liquidative d’un fonds crypto, pourquoi le prix retenu pour un bitcoin dépend d’une heure et d’une source fixées à l’avance, ce que le fonds peut faire d’actifs immobilisés sur une plateforme, et pourquoi ce choix décide qui, parmi les investisseurs, supporte la perte éventuelle.

Cet article vous est proposé par DCY. Pour découvrir leur approche, rendez-vous sur dcy.fund.

Points clés

  • La valeur liquidative (VL) est la valeur nette du fonds divisée par le nombre de parts. C’est le prix auquel on entre et on sort, et elle est calculée par un administrateur distinct du gérant.
  • Pour des cryptos cotées partout à des prix différents, la VL repose sur une source de prix et une heure de relevé inscrites dans les documents du fonds. Le 10 octobre 2025, l’USDe est tombé vers 0,65 $ sur Binance alors qu’il tenait près de 1 $ ailleurs : la source change le résultat.
  • Quand des actifs sont bloqués sur une plateforme, le fonds peut les garder à leur prix de marché, leur appliquer une décote, les isoler dans un compartiment à part (side pocket) ou suspendre le calcul de la VL.
  • Garder des actifs gelés à 100 % favorise ceux qui sortent tout de suite, aux dépens de ceux qui restent. Sur notre exemple, l’écart atteint 1,11 € par part.

Comment se calcule la valeur liquidative d’un fonds crypto

Le calcul lui-même est simple. On additionne tout ce que le fonds possède (cryptos, stablecoins, positions sur dérivés, liquidités en banque), on retire tout ce qu’il doit (frais de gestion courus, commission de performance provisionnée, factures des prestataires), et on divise ce montant net par le nombre de parts en circulation.

Prenons un fonds qui détient l’équivalent de 10,4 millions d’euros d’actifs et doit 200 000 euros de frais. Son actif net vaut 10,2 millions. S’il a émis 85 000 parts, chacune vaut 120 euros. Un nouvel investisseur qui apporte 120 000 euros reçoit 1 000 parts, et un porteur qui en rend 1 000 reçoit la même somme, frais de sortie éventuels mis à part.

Il faut retenir deux points. Le premier : la commission de performance est provisionnée dans la VL au fil de l’eau, avant même d’être prélevée. Le prix publié est donc net des frais déjà acquis par le gérant, avec le mécanisme de high water mark décrit dans notre cinquième volet. Le second : le calcul ne revient pas au gérant. Dans un fonds bien organisé, c’est un administrateur indépendant qui rapproche les soldes des plateformes, des banques et des wallets, applique les règles de valorisation et arrête le chiffre.

La fréquence varie d’un fonds à l’autre : quotidienne, hebdomadaire ou mensuelle. Elle fixe aussi le rythme des entrées et des sorties, puisqu’on ne peut souscrire ou racheter qu’à une date où une VL est calculée.

Quel prix pour un bitcoin ?

Une action du CAC 40 a un cours de clôture officiel. Un bitcoin n’en a pas. Il s’échange en continu, sept jours sur sept, sur des dizaines de plateformes, et son prix diffère légèrement de l’une à l’autre. Pour valoriser un portefeuille, il faut donc choisir une heure de relevé (le cut-off, souvent minuit UTC) et une source : le prix d’une plateforme donnée, une moyenne de plusieurs plateformes, ou un indice publié par un fournisseur spécialisé.

En temps normal, l’écart entre ces options se compte en dixièmes de pour cent. Les jours de crise, il peut devenir énorme. Le 10 octobre 2025, pendant la chute qui a liquidé des milliards de dollars de positions en quelques heures, l’USDe d’Ethena s’est échangé vers 0,65 $ sur Binance, alors qu’il restait proche de 1 $ sur la plupart des autres places. Un fonds qui valorisait ses USDe au prix de Binance ce soir-là affichait une perte de 35 % sur cette ligne. Le même fonds, avec un indice multi-plateformes, n’aurait presque rien vu.

Les deux méthodes se défendent. En revanche, un gérant ne doit pas pouvoir choisir la source après coup, selon le chiffre qu’elle donne. La règle de valorisation doit donc figurer dans les documents du fonds, et rester la même d’un mois sur l’autre. Pour les dérivés, la logique est identique : un contrat perpétuel se valorise au mark price de la plateforme, qui sert aussi à calculer les liquidations, et non au dernier prix échangé.

Des actifs bloqués sur une plateforme

Revenons au gel des retraits. Les actifs d’un fonds restent affichés sur son compte, la plateforme continue parfois de fonctionner pour le trading, mais rien ne sort. Le fonds a quatre façons de traiter ces avoirs dans sa VL.

Les garder à leur prix de marché. C’est la solution par défaut quand la plateforme est solvable et que le blocage est technique. Elle devient dangereuse si le doute porte sur la capacité de la plateforme à rendre les fonds.

Leur appliquer une décote. L’administrateur réduit leur valeur d’un pourcentage qui reflète la probabilité de perte. Le choix du pourcentage est délicat, et il se révise à chaque calcul.

Les isoler dans une side pocket. Les actifs bloqués sortent du portefeuille principal et vont dans un compartiment séparé, détenu par les investisseurs présents au moment du gel, au prorata de leurs parts. La VL principale ne contient plus que des actifs liquides, et les entrées comme les sorties se font à ce prix. Ce qui sera récupéré sur la plateforme reviendra plus tard aux seuls porteurs de la side pocket.

Suspendre le calcul de la VL. Sans prix fiable, le fonds arrête de calculer et ferme les souscriptions comme les rachats. La plupart des documents de fonds prévoient ce cas en cas d’événement qui empêche de valoriser les actifs, mais une suspension longue pèse lourd sur la confiance des investisseurs.

Qui paie la perte : un exemple chiffré

Selon l’option retenue, la perte éventuelle ne retombe pas sur les mêmes investisseurs : ceux qui sortent pendant le gel, ou ceux qui restent.

Un fonds vaut 10 millions d’euros, répartis en 100 000 parts à 100 euros. Deux millions sont bloqués sur une plateforme gelée. Un investisseur demande le rachat de 10 000 parts.

Si le fonds garde les avoirs bloqués à 100 %, la VL reste à 100 euros. L’investisseur reçoit 1 million, payé avec les actifs liquides. Quelques mois plus tard, la plateforme ne rend que la moitié de ce qu’elle détenait : le fonds perd 1 million. Il reste 8 millions pour 90 000 parts, soit 88,89 euros par part.

Si le fonds avait appliqué dès le départ une décote de 50 % sur les avoirs bloqués, la VL serait tombée à 90 euros. L’investisseur sortant aurait reçu 900 000 euros, et ceux qui restent garderaient des parts à 90 euros une fois la récupération faite.

Dans le premier cas, celui qui est sorti vite a touché 100 000 euros de trop, et chacun des porteurs restants a perdu 1,11 euro par part pour les lui payer. C’est la raison d’être des décotes, des side pockets et des suspensions : empêcher qu’une information connue de tous, mais pas encore intégrée dans le prix, permette aux plus rapides de sortir au détriment des autres.

Gel des retraits : qui paie la perte ? Avec les avoirs bloqués gardés à 100 %, la VL reste à 100 €, le sortant reçoit 1 000 000 € et les porteurs restants finissent à 88,89 € la part ; avec une décote de 50 %, la VL tombe à 90 €, le sortant reçoit 900 000 € et les restants gardent 90 €.

FTX, le précédent

En novembre 2022, la faillite de FTX a posé exactement ces questions, à une échelle bien plus grande qu’un gel de quelques jours. Plusieurs fonds avaient une part importante de leurs actifs sur la plateforme. Galois Capital, un fonds spécialisé dans les dérivés crypto, y avait laissé environ la moitié de son capital. Il a fermé quelques mois plus tard, en rendant aux investisseurs l’essentiel des actifs qui n’étaient pas sur FTX et en gardant la créance à part, faute de pouvoir lui donner un prix.

La suite de la faillite est instructive. Les créanciers de FTX ont été remboursés au-delà de 100 % de leur créance, mais en dollars, sur la base des cours du jour de la faillite, quand le bitcoin valait environ 16 900 dollars. Un fonds libellé en bitcoin a donc récupéré des dollars là où il détenait des bitcoins, et a manqué toute la hausse qui a suivi. C’est la différence entre rendement en dollars et rendement en bitcoin que nous avons décrite dans notre quatrième volet, appliquée à une créance de faillite.

Ce qu’un investisseur peut demander

Derrière chaque VL publiée, il y a des règles de calcul. Quatre questions permettent de les connaître :

  1. Qui calcule la valeur liquidative, à quelle fréquence, et en combien de jours après la date de valorisation ?
  2. Quelle source de prix et quelle heure de relevé sont retenues pour les cryptos et les dérivés, et où cette règle est-elle écrite ?
  3. Quelle part des actifs est détenue sur une même plateforme, et combien de plateformes le fonds utilise-t-il ?
  4. Si une plateforme gèle les retraits, qui décide du traitement des actifs bloqués, et comment les investisseurs en sont-ils informés ?

Les trois premières réponses doivent être précises et figurer dans les documents du fonds. La quatrième ne peut pas l’être autant : un gel de retraits peut durer deux jours ou deux ans, toucher une plateforme solvable ou une plateforme en faillite, et aucun gérant ne peut écrire à l’avance la bonne réponse à chaque cas. L’investisseur peut en revanche savoir qui prendra la décision, sur quels éléments, et dans quel délai il sera prévenu.

Cet article vous a été proposé par DCY. Retrouvez leurs stratégies et leur cadre de gestion sur dcy.fund.

L’article Valeur liquidative d’un fonds crypto : que vaut la part quand un exchange gèle les retraits ? est apparu en premier sur Journal du Coin.

L’histoire du génial papa de Godzilla et Ultraman, qui a changé la face du cinéma : Eiji Tsuburaya

Godzilla est probablement le monstre de cinéma le plus célèbre au monde. Le nom du réalisateur du film de 1954, Ishiro Honda, est très ancré dans la culture cinéphile également. Et pourtant, trop peu savent que le cinéaste n’a probablement jamais pointé sa caméra sur Godzilla lors du tournage ! Ce privilège était entièrement réservé à […]

Piratage de Binance : 3,1 milliards de dollars que la Corée du Nord n’arrive pas à blanchir

Un butin qui brûle les doigts. Huit jours après le vol de 6,43 milliards de dollars chez Binance, l’exchange rouvre ses retraits réseau par réseau. Chez les voleurs, rien ne se débloque. Selon Elliptic, 3,11 milliards de dollars attendent toujours dans des adresses liées au vol.

Les points clés de cet article :

  • Environ 3,11 milliards de dollars du piratage de Binance attendent dans des adresses liées au vol, selon Elliptic.
  • Tether et Circle ont gelé les stablecoins volés en moins d’une heure, sur 2,85 milliards saisis au total.
  • Le circuit de blanchiment a mobilisé plus de 20 000 wallets sur 16 blockchains, sans trace d’agent d’IA.
  • Elliptic table sur une conversion en bitcoin, puis des sorties discrètes via des courtiers sur plusieurs mois.
Offre exclusive JDC : jusqu'au 30 novembre 2026, ouvrez votre compte Finst et recevez 50 € en Bitcoin !
<strong>Créer un compte Finst en 5 minutes</strong>
Créer un compte Finst en 5 minutes
Lien commercial

Un magot que plus personne ne peut dépenser

Le piratage du 29 octobre reste le plus gros vol de l’histoire des cryptomonnaies. Le FBI a attribué le cambriolage à TraderTraitor, un collectif de hackers travaillant pour Pyongyang. Le régime nord-coréen, lui, dément toute implication et parle de « grave provocation politique ».

Sur les sommes dérobées, 2,85 milliards de dollars ont déjà été gelés ou saisis, chiffre du rapport actualisé vendredi 6 novembre. Geler, ici, se prend au sens propre : Tether et Circle, les émetteurs des stablecoins volés, peuvent verrouiller leurs jetons à distance.

Autrement dit, la manœuvre équivaut à publier les numéros de série de billets volés, que plus personne ne peut accepter sans se faire repérer. L’opération a d’ailleurs pris moins d’une heure, dans la nuit du 29 octobre.

Résultat, 44% du butin était inutilisable presque immédiatement, un record pour un vol crypto, alors que Bybit n’avait permis d’en geler que 3%. Sur ce coup, les voleurs ont dévalisé la banque sans pouvoir sortir les billets.

Une grosse partie du magot reste immobile, et les 18 270 bitcoins dérobés ont été répartis sur 19 adresses le jour du piratage, sans plus bouger depuis.

Sur Ethereum, les neuf plus grosses adresses des attaquants concentrent 89% de l’ether volé. Elles n’ont plus émis une transaction depuis le 30 octobre.

Seule une somme négligeable semble avoir été transformée en argent dépensable. Le reste, 3,11 milliards de dollars, resterait entre les mains de Pyongyang. Un trésor que les sociétés d’analyse blockchain surveillent en direct.

Comment laver 6 milliards de dollars que tout le monde surveille ?

Car Pyongyang essaie. Le blanchiment a déjà mobilisé plus de 20 000 wallets et 65 000 transactions.

Les attaquants créaient un wallet neuf toutes les 30 secondes, un rythme d’usine.

L’essentiel du travail s’est fait sur Tron. Un wallet de distribution y a expédié 220 millions de dollars de TRX vers des centaines d’adresses neuves, pendant 51 heures d’affilée. La distribution tournait même la nuit, à l’heure de Pyongyang.

Presque tout a ensuite été bridgé vers Ethereum. Tout le SOL volé, environ 87 millions de dollars, est passé par des échanges, des ponts ou des mixeurs.

Les XRP, eux, viennent de se mettre en mouvement. Les attaquants en ont converti environ 50 millions de dollars, principalement via THORChain contre du bitcoin, et il en reste 226 millions à déplacer.

Au total, environ 124 millions de dollars du butin ont déjà pris la forme de bitcoins.

La vitesse de la manœuvre a nourri une rumeur, celle d’agents d’IA aux commandes. Elliptic coupe court dans son rapport :

« Le blanchiment est clairement automatisé, mais rien de ce que nous avons vu ne montre qu’un agent d’IA prend des décisions. »

Elliptic

La suite, la firme la connaît par cœur. Après le piratage de Bybit, la Corée du Nord avait déplacé les 499 000 ETH volés en dix jours, puis mis des mois à les encaisser.

Elliptic attend le même scénario, convertir l’ether en bitcoin puis écouler le tout auprès de courtiers over-the-counter, ces desks qui traitent de gros montants en dehors des plateformes.

L’écosystème, pendant ce temps, tente de sauver le sauvable. Polygon veut un hard fork pour rendre 70 millions de POL volés à Polymarket et Binance.

Binance vise la réouverture de tous les retraits sur les réseaux restaurés d’ici la fin de la semaine prochaine. Le marché, lui, absorbe la vague de liquidations à plus d’un milliard de dollars. Quoi qu’il en soit, Pyongyang détient le plus gros butin de l’histoire de la crypto, et le blanchir prendra des mois.

Tradez plus de 400 cryptomonnaies en toute confiance grâce à une plateforme régulée, transparente et aux frais imbattables en France. Recevez 50 € en Bitcoin pour toute nouvelle inscription !
<strong>Rejoindre Finst</strong>
Rejoindre Finst
Lien commercial

L’article Piratage de Binance : 3,1 milliards de dollars que la Corée du Nord n’arrive pas à blanchir est apparu en premier sur Journal du Coin.

💾

Mission : Impossible 3 – l’épisode de la discorde, qui a failli enterrer la saga de Tom Cruise

Retour sur Mission : Impossible 3, un des épisodes de la saga d’espionnage les plus mal-aimés et pourtant loin d’être raté. Après plus de quinze ans à enchaîner les films d’action en tout genre, Tom Cruise a pris un gros virage avec Digger d’Alejandro G. Iñárritu. Malheureusement, même si sa performance a été saluée par […]

Volant PlayStation, Steam Deck et Starlink pour voler à 90 km/h : j’ai embarqué sur un trimaran hors du commun

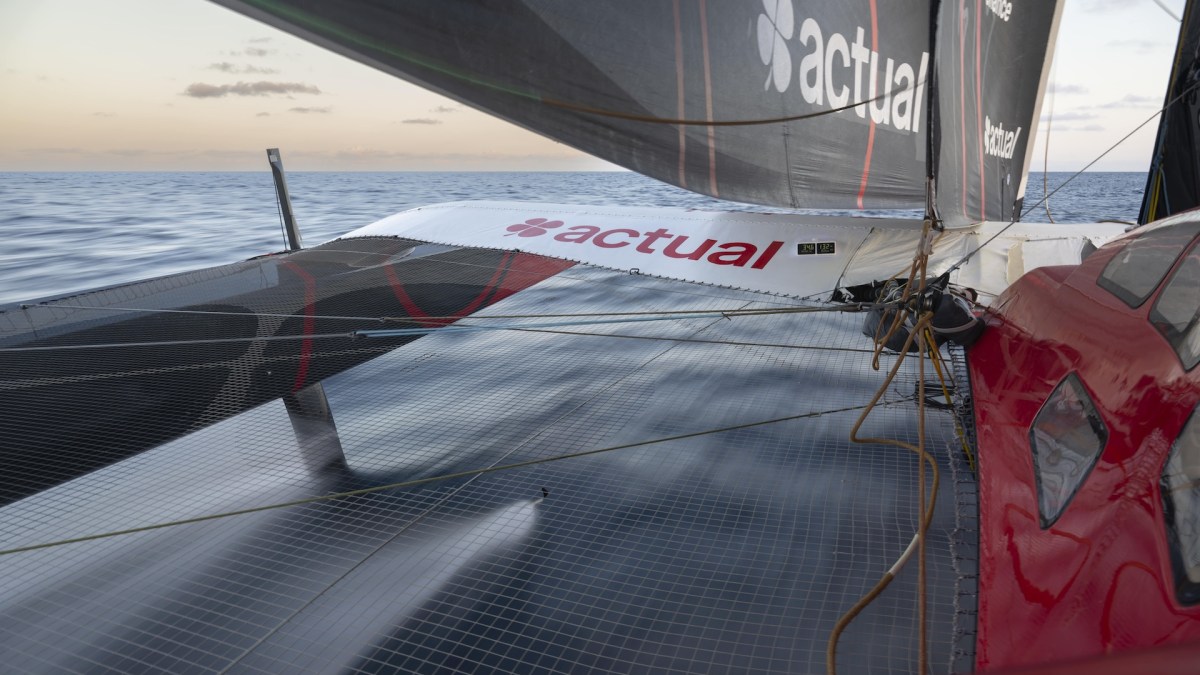
Un mois avant le départ de la Route du Rhum, j'ai passé deux jours à Lorient avec le Team Actual, dans la cale, au bureau d'études et à bord d'Actual Ultim 4, l'un des huit maxi-trimarans engagés qui peuvent "voler" et filer à plus de 90 km/h. Quatre LiDAR, 350 mètres de fibre optique, un Starlink, un mini PC grand public… et, collé sous les yeux du skipper, un autocollant qui lui rappelle de décomposer ses manœuvres.
 [Lire la suite]

Téléchargez notre application Android et iOS ! Vous pourrez y lire nos articles, dossiers, et regarder nos dernières vidéos YouTube.

Pour nous soutenir gratuitement, dites simplement à Google d’ajouter Frandroid à vos sources préférées en cliquant ici.

Les meilleurs films de crocodiles (Lake Placid, Crawl…)

Parce que les requins, ça va bien 5 minutes, retour sur 5 films de crocos qui hérissent les écailles. Depuis Les Dents de la mer, le requin est la vedette absolue du cinéma d’attaque animale. Toutefois, si on écarte ses cousins en CGI baveux (Land Shark, Sharkanados, Sand Sharks et compagnie), une fois en dehors […]

Bitcoin face au paradoxe américain : Plus de croissance, moins d’espoir de taux bas

La récession américaine, toujours en salle d’attente. Le PIB des États-Unis a progressé de 3,4 % en rythme annualisé au troisième trimestre, au-dessus des 3,2 % attendus par le consensus, et le modèle GDPNow de la Fed d’Atlanta table déjà sur 3,2 % pour le quatrième. Une économie qui tourne à cette allure n’appelle aucune perfusion monétaire d’urgence. Or, les marchés crypto vivent de liquidité bon marché et cette santé insolente de l’économie américaine leur complique sérieusement la tâche.

Points clés

  • La croissance américaine du troisième trimestre ressort à 3,4 % en rythme annualisé, au-dessus du consensus (3,2 %)
  • Converti à l’européenne, ce rythme équivaut à une hausse d’environ 0,8 % d’un trimestre sur l’autre
  • La Fed a laissé ses taux à 3,75-4 % le 28 octobre et n’a aucune urgence à assouplir sa politique
  • Bitcoin avait déjà quadruplé en 2023-2024 avec des taux directeurs au plus haut depuis plus de vingt ans
Tous les bonus OKX du moment, réunis au même endroit. Jusqu'à 300 € à l'ouverture de votre compte et plusieurs autres offres : il ne reste qu'à choisir.
<strong>Rejoindre OKX</strong>
Rejoindre OKX
Lien commercial

La croissance américaine ressort à 3,4 % au troisième trimestre

Le chiffre est tombé le 29 octobre. D’après la première estimation du Bureau of Economic Analysis, le PIB américain a progressé de 3,4 % en rythme annualisé au troisième trimestre, porté par l’investissement (stocks et équipements informatiques en tête), la consommation des ménages et les dépenses publiques. Le consensus attendait 3,2 %, le GDPNow de la Fed d’Atlanta 3,3 %. Ce modèle tourne sans intervention humaine : depuis 2014, il fournit une estimation du trimestre en cours (GDP pour Gross Domestic Product, le PIB) recalculée six à sept fois par mois, au fil des ventes au détail, de la balance commerciale, des dépenses de construction et des enquêtes ISM. Aucun économiste n’y ajoute son jugement : l’algorithme agrège les statistiques déjà publiées et les convertit en taux de croissance.

Encore faut-il lire le chiffre correctement. Les États-Unis publient leur croissance en rythme annualisé (dont on rappellera qu’il correspond au rythme qu’atteindrait l’année entière si le trimestre se répétait quatre fois de suite), là où l’Insee et Eurostat s’en tiennent à la variation d’un trimestre sur l’autre. Traduits en langage européen, ces 3,4 % deviennent environ 0,8 % sur le trimestre.

Pour le quatrième trimestre, le GDPNow affiche déjà 3,2 %, un chiffre à prendre avec des pincettes. Au premier trimestre 2025, des importations d’or massives destinées à devancer les droits de douane de Donald Trump avaient fait plonger l’estimation en territoire négatif, au point de contraindre la Fed d’Atlanta à publier une version corrigée de ces flux. Les premières semaines d’un trimestre restent les plus fragiles. La marge d’erreur se resserre à mesure que les données réelles remplacent les hypothèses du modèle.

Le PIB américain a progressé de 3,4 % en rythme annualisé au troisième trimestre, au-dessus des 3,2 % attendus par le consensus.
Les US affichent une croissance supérieure aux attentes – Source : Compte X JDC

Ce que 3,4 % de croissance changent pour la Fed et pour Bitcoin

Une économie qui avance à ce rythme ne réclame pas de secours. Le 28 octobre, la Fed a d’ailleurs maintenu ses taux directeurs entre 3,75 et 4 %. Le mandat de la banque centrale américaine tient en deux objectifs, le plein-emploi et la stabilité des prix, et ni l’un ni l’autre ne plaide pour un assouplissement rapide quand l’activité dépasse les 3 %. Les traders qui pariaient sur une salve de baisses de taux revoient leur calendrier, le dollar se tient, et les actifs les plus sensibles au loyer de l’argent encaissent le contrecoup.

L’histoire récente invite pourtant à ne pas confondre taux élevés et marché baissier. Entre janvier 2023 et mars 2024, bitcoin est passé de 16 500 à plus de 73 000 dollars alors que les Fed funds campaient à 5,25-5,50 %, leur sommet depuis 2001. Les taux au plus haut n’avaient rien empêché. L’appétit pour le risque pèse davantage que le niveau exact du taux directeur, et une croissance à 3 % l’entretient plutôt bien.

Croissance soutenue ne vaut pas budget assaini. Le déficit fédéral américain dépasse toujours 6 % du PIB alors que la machine tourne à plein, et la dette publique a franchi les 40 000 milliards de dollars. Chaque trimestre de forte croissance nominale gonfle les recettes fiscales sans refermer l’écart, ce qui laisse au Trésor américain une seule issue, émettre davantage de dette.

Pour Bitcoin, une croissance américaine solide envoie donc un signal contrasté : elle peut soutenir l’appétit pour le risque tout en réduisant les attentes de baisses de taux rapides. Le chiffre du PIB ne suffit toutefois pas à déterminer la politique de la Fed, qui dépend aussi de l’inflation et de l’emploi. La trajectoire du marché crypto repose sur cet équilibre, autant que sur ses propres moteurs de demande.

OKX rassemble tous ses bonus du moment sur une seule page. Au programme : jusqu'à 300 € à l'ouverture de votre compte, et d'autres offres à piocher selon ce qui vous intéresse. Le tout sur un exchange agréé MiCA, avec spot, trading bots et copy trading.
<strong>Profiter de l'offre OKX</strong>
Profiter de l'offre OKX
Lien commercial

L’article Bitcoin face au paradoxe américain : Plus de croissance, moins d’espoir de taux bas est apparu en premier sur Journal du Coin.

💾

Fonds crypto régulé, agréé ou enregistré : ce que chaque statut garantit vraiment

Un fonds crypto régulé, c’est ce que cherchent la plupart des investisseurs qui veulent confier leurs cryptos à un gérant. Le mot rassure, mais il est souvent employé à tort. Sur une plaquette ou un site, « régulé » peut désigner un fonds dont les documents ont été visés par une autorité, un gérant qui a reçu un agrément complet, ou un gérant qui s’est simplement fait enregistrer, ce qui n’a pas du tout la même portée. Depuis la fin des PSAN le 1er juillet, la confusion a augmenté, car « agréé MiCA » est devenu un argument commercial pour les plateformes, et certains l’appliquent à des produits que MiCA ne couvre pas.

Ce sixième volet de notre série remet les mots à leur place. Vous verrez pourquoi MiCA ne s’applique pas aux fonds, quels sont les trois niveaux auxquels un fonds peut être encadré, ce qu’un simple enregistrement apporte et ce qu’il n’apporte pas, et comment vérifier un statut en quelques minutes dans les registres officiels.

Cet article vous est proposé par DCY. Pour découvrir leur approche, rendez-vous sur dcy.fund.

Points clés

  • MiCA encadre les plateformes et les prestataires de services sur cryptos. Un fonds d’investissement crypto relève d’un autre texte, la directive européenne sur les gestionnaires de fonds alternatifs (AIFM), et du droit du pays où il est établi.
  • Un fonds peut être encadré à trois niveaux : le fonds lui-même, son gestionnaire, et la commercialisation des parts. « Régulé » ne dit pas lequel.
  • Sous 100 millions d’euros d’actifs, un gestionnaire peut se contenter d’un enregistrement auprès de son autorité. Il est connu du régulateur et lui rend des comptes, mais il n’a pas passé l’examen d’un agrément complet.
  • Un statut se vérifie au nom exact de l’entité juridique, dans le registre de l’autorité concernée, et pas sur la plaquette.

MiCA ne s’applique pas aux fonds

Le règlement MiCA, pleinement appliqué en France depuis la fin de la période transitoire le 1er juillet, vise les émetteurs de cryptos et les prestataires de services : plateformes d’échange, conservateurs, courtiers, conseillers. Journal du Coin a dressé le bilan de ce grand tri à la fin septembre, avec 35 acteurs agréés en France selon le registre de l’ESMA.

Les parts d’un fonds, elles, sont des instruments financiers, même quand le fonds investit uniquement en cryptos. Elles sortent donc du champ de MiCA et relèvent des textes sur la gestion d’actifs, au premier rang desquels la directive AIFM de 2011, transposée dans chaque pays de l’Union. Un fonds crypto « agréé MiCA » n’existe pas. Quand la formule apparaît, elle désigne en général la plateforme sur laquelle le fonds détient ses actifs, ce qui protège la conservation de ces actifs mais ne dit rien du fonds ni de son gérant.

Trois niveaux d’encadrement

Pour savoir ce que recouvre « régulé », il faut poser trois questions distinctes.

Le fonds lui-même est-il supervisé ? Certains fonds sont agréés en tant que produits : l’autorité examine leurs documents avant le lancement et contrôle ensuite leur fonctionnement. C’est le cas des fonds ouverts au grand public, comme les OPCVM, et de certaines catégories de fonds alternatifs. D’autres fonds ne sont pas supervisés en tant que produits. Ils existent juridiquement, ils ont des statuts, des comptes et un administrateur, mais aucune autorité n’a validé leurs documents.

Le gestionnaire est-il agréé ou enregistré ? La directive AIFM s’applique au gestionnaire plutôt qu’au fonds. Un gestionnaire au-dessus des seuils doit obtenir un agrément complet : capital minimum, gestion des risques, politique de rémunération, rapports détaillés. Sous les seuils, il peut se contenter d’un enregistrement. C’est le point qui crée le plus de confusion, et nous y revenons plus bas.

Les parts peuvent-elles être proposées au public ? Commercialiser un fonds auprès de particuliers obéit à des règles propres à chaque pays. Un fonds non supervisé, géré par un gestionnaire enregistré, est en général réservé aux investisseurs professionnels ou avertis, avec un ticket d’entrée élevé, et ne peut pas être démarché librement en France.

Un même fonds peut donc être non supervisé comme produit, géré par un gestionnaire enregistré, et réservé à des investisseurs avertis. Le qualifier de « régulé » sans préciser serait trompeur, puisqu’aucun des trois niveaux n’a fait l’objet d’un agrément.

Trois niveaux d'encadrement d'un fonds crypto : le fonds agréé ou non supervisé, le gestionnaire agréé ou enregistré, la commercialisation ouverte au public ou réservée aux investisseurs avertis ; MiCA ne couvre aucun des trois

Enregistré : ce que le statut apporte

La directive AIFM prévoit un régime allégé pour les petits gestionnaires. Sont concernés ceux dont les actifs gérés ne dépassent pas 100 millions d’euros, levier compris, ou 500 millions pour des fonds sans levier dont les parts sont bloquées cinq ans. Ces gestionnaires doivent s’enregistrer auprès de l’autorité de leur pays, déclarer qui ils sont, quels fonds ils gèrent et leur stratégie, puis transmettre régulièrement des informations sur leurs principales expositions.

Ce statut a une vraie valeur. Le gestionnaire est identifié, il figure dans un registre public, son autorité sait ce qu’il gère et peut lui demander des comptes. Les obligations de lutte contre le blanchiment s’appliquent en plein, ce qui impose de vérifier l’identité de chaque investisseur et l’origine de son argent. Pour un fonds crypto, c’est déjà beaucoup plus que la plupart des offres de rendement disponibles en ligne.

Le seuil n’est pas non plus un plafond à vie. Un gestionnaire qui le dépasse durablement doit demander l’agrément complet dans un délai court. Il peut aussi le demander de lui-même avant, en général pour obtenir le passeport européen qui permet de commercialiser ses fonds dans toute l’Union.

Enregistré : ce que le statut n’apporte pas

L’enregistrement n’est pas un examen. L’autorité ne vérifie pas en amont la qualité de la stratégie, la solidité des contrôles internes ou le niveau de capital du gestionnaire, comme elle le fait pour un agrément. Elle reçoit des informations sans délivrer de label.

Il ne donne pas de passeport. Un gestionnaire enregistré ne peut pas proposer ses fonds dans un autre pays de l’Union sur la seule base de son enregistrement. Chaque pays applique ses propres règles, souvent restrictives, surtout pour les particuliers.

Et aucun statut, agrément compris, ne garantit le capital ni la performance. La régulation encadre la gestion, la valorisation et l’information des investisseurs. Elle ne dit rien du résultat. Un fonds agréé peut perdre de l’argent, et un fonds enregistré bien géré peut faire mieux qu’un fonds agréé.

C’est pourquoi le mot exact compte. Un gestionnaire enregistré qui se présente comme « régulé » ou « agréé » laisse croire à un contrôle qui n’a pas eu lieu. Un gestionnaire qui écrit « enregistré » donne une information exacte, que l’investisseur peut vérifier et prendre en compte.

Vérifier un statut en cinq minutes

La vérification ne demande aucune connaissance juridique, seulement de la méthode.

  1. Relever le nom exact de l’entité juridique, celui du fonds et celui du gestionnaire, dans les documents de souscription. Une marque commerciale ne suffit pas, et l’entité qui gère n’est pas toujours celle qui fait la publicité.
  2. Chercher ce nom dans le registre de l’autorité du pays concerné. En France, l’AMF publie la liste des sociétés de gestion. Au Luxembourg, la CSSF distingue dans son registre les gestionnaires agréés et les gestionnaires enregistrés. Pour une plateforme, le registre MiCA de l’ESMA fait foi.
  3. Lire la mention exacte. « Agréé », « enregistré » et « notifié » ne veulent pas dire la même chose. Le registre l’indique noir sur blanc.
  4. Consulter les listes noires de l’AMF, qui recensent les sites et les offres non autorisés en France. Les usurpations du nom de vrais gestionnaires y figurent régulièrement.

Si le nom n’apparaît nulle part, ou si l’interlocuteur refuse de le donner, la question est réglée.

Ce qu’un investisseur peut demander

Au-delà du registre, quatre questions simples permettent de situer un fonds :

  1. Qui gère le fonds, et ce gestionnaire est-il agréé ou enregistré, auprès de quelle autorité ?
  2. Le fonds lui-même est-il supervisé comme produit, ou seulement constitué ?
  3. À quels investisseurs est-il réservé, et pourquoi ?
  4. Qui calcule la valeur de la part, et à quel rythme ?

Aucune de ces réponses ne disqualifie un fonds à elle seule. Un fonds non supervisé, géré par un gestionnaire enregistré et administré par un prestataire indépendant, peut être un choix raisonnable pour un investisseur averti qui sait ce qu’il achète. Le problème commence quand le vocabulaire cache la réponse.

Cet article vous a été proposé par DCY. Retrouvez leurs stratégies et leur cadre de gestion sur dcy.fund.

L’article Fonds crypto régulé, agréé ou enregistré : ce que chaque statut garantit vraiment est apparu en premier sur Journal du Coin.

💾

❌