Alors que les entreprises confient le portefeuille aux agents IA autonomes, de nouveaux piratages invisibles détournent leur raisonnement pour siphonner des fonds sans jamais forcer de mot de passe. Face à ce vide sécuritaire et juridique, la startup française Aurel déploie un pare-feu inédit capable de stopper les opérations frauduleuses avant l'irréparable.
Et si vous laissiez bientôt une IA faire vos courses, commander votre café ou réserver vos billets à votre place ? Pour éviter le Far West et les achats incontrôlés, Visa, Mastercard et Ant International unissent leurs forces pour imposer un standard spécifique aux agents IA.
Revolut annonce avoir réalisé le premier paiement français entièrement initié par une IA. De quoi esquisser le futur de l’e-commerce, quand vos achats s'exécuteront en un seul clic.
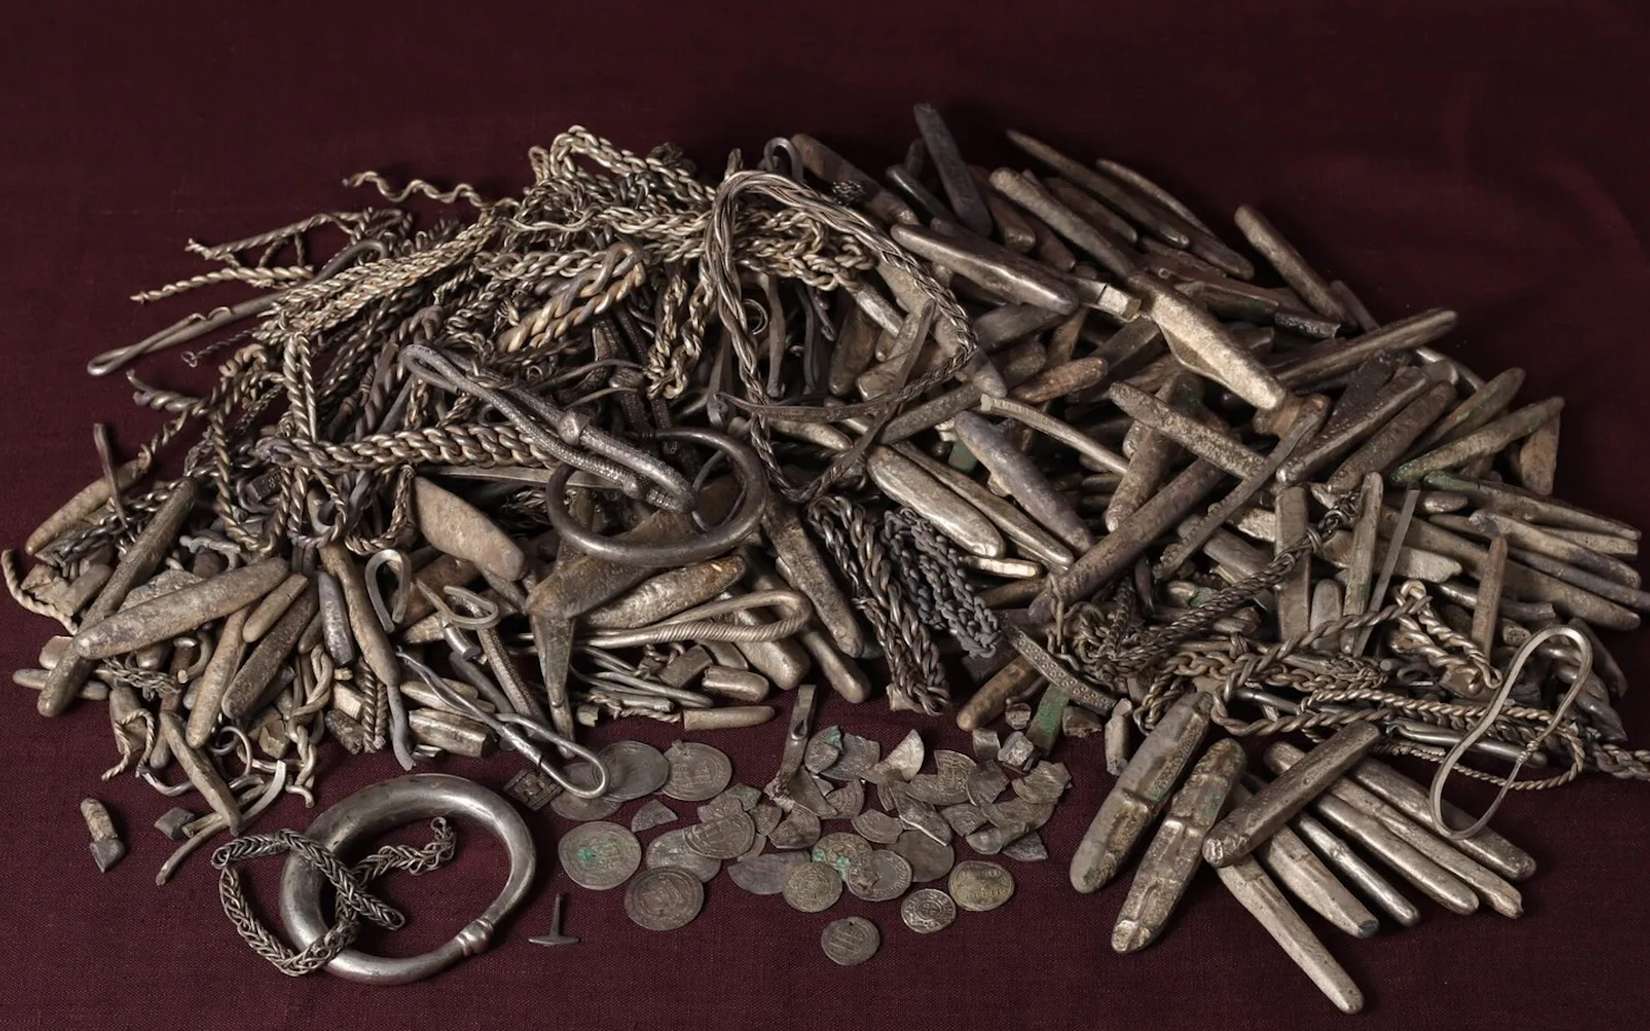
Une simple terrasse devait voir le jour dans un jardin danois. Mais en creusant le sol, son propriétaire a fait remonter à la surface un ensemble spectaculaire vieux d’environ 1 100 ans. Une découverte fortuite qui éclaire la richesse, les échanges et les pratiques économiques de l’époque viking.
Après avoir levé 113 millions de dollars en mai dernier, Alex Atallah, le cofondateur d’OpenRouter, avait décrit son entreprise comme « l’équivalent de Stripe pour l’IA » : sa plateforme permet aux développeurs d’accéder, depuis une interface unique, à des centaines de modèles proposés par différents fournisseurs, là où Stripe joue le rôle d’intermédiaire entre les entreprises et les infrastructures de paiement.
Trois chercheurs de l'université du Massachusetts à Amherst ont réussi à régler pour 3,19 dollars d'achats dans un supermarché avec une carte bancaire périmée !
Leur secret ?
Glisser une app maison entre la carte et le terminal qui trafique la date d'expiration de la carte.
En fait, leur montage relaie les échanges NFC et modifie au passage un champ que personne ne protège : la date d'expiration lue par le terminal. Leur papier s'appelle
Zombie Cards Back Online
, et a été présenté à USENIX Security 2026.
La mécanique tient en réalité à une bizarrerie du réseau Visa. Une carte annonce sa date d'expiration à deux endroits différents, et sur le kernel Visa, la date que le terminal consulte pour ses contrôles locaux n'est reliée à aucune signature. La banque, elle, regarde l'autre. Les deux devraient être liées cryptographiquement mais elles ne le sont pas.
Pire, ce kernel transmet à la banque un TVR entièrement à zéro. Le TVR, c'est le champ qui raconte ce que le terminal a vérifié et ce qui a coincé. Rempli de zéros, il ne raconte plus rien, du coup, la banque autorise une transaction sans savoir que les contrôles d'en face ont été contournés.
Reste que la portée est plus étroite que le tour de force le laisse croire. Sur cinq banques américaines testées, une seule a validé l'opération de bout en bout dans des conditions de laboratoire, permettant de payer jusqu'à 500 dollars. Une autre a laissé passer le terminal puis refusé côté banque. De leur côté, les kernels Mastercard, American Express et Discover, eux, ont rejeté les modifications.
Il faut aussi avoir la carte expirée à portée de NFC, et que la banque ait réémis la nouvelle avec le même numéro de compte, ce que les auteurs décrivent comme une pratique d'émetteurs américains.
Bref, c'est pas si simple et tous les essais ont eu lieu aux États-Unis donc rien ne dit non plus ce que ça donnerait sur un terminal français, où le
sans contact plafonne
de toute façon à 50 euros par paiement, 150 euros cumulés et 5 opérations avant que ça ne réclame le code. Puis de toute façon, le numéro de CB change intégralement à chaque renouvellement de carte, donc bon...
Six ans plus tôt, l'équipe de David Basin publiait
The EMV Standard: Break, Fix, Verify
, une application Android en relais sur du Visa sans contact, ce qui permettait de payer sans saisir de code. C'est vrai que les
failles du paiement sans contact
ne datent pas d'hier mais ce qui est neuf ici, c'est cette histoire de faiblesse au niveau de la date d'expiration.
Voilà, comme d'hab, Visa a été prévenu en mai 2025, relancé en décembre mais ni Visa ni les banques n'ont annoncé le moindre correctif pour le moment...
Wero franchit une étape cruciale en s'invitant chez le géant du discount Lidl pour les achats en ligne. Un déploiement majeur qui s'apprête à transformer les habitudes de paiement.
Bientôt, la banque pourra refuser votre découvert si elle estime que vos finances ne le permettent pas. Problème : 22 % des Français déclarent être à découvert tous les mois ou presque.
La Banque centrale européenne dévoile les 36 prestataires qui participeront au pilote de l'euro numérique, dont Deutsche Bank, UniCredit et Revolut. Une étape clé avant un possible lancement en 2029, alors que l'Europe cherche à s'affranchir de Visa, Mastercard et des stablecoins américains.
En sélectionnant 36 entreprises sur plus de 50 candidatures reçues, la Banque Centrale européenne (BCE) aborde une nouvelle phase du projet d’euro numérique. Aux côtés de géants bancaires comme Deutsche Bank ou UniCredit, et de la banque en ligne Revolut, figurent BPCE et Worldline,seul pure player du paiement français dans la liste.
La BCE supervise environ 111 banques de la zone euro
Stripe et le fonds Advent International ont déposé une offre pour racheter PayPal. La fin d’une ère semble approcher pour le pionnier des paiements en ligne.
Huit ans après sa création et rentable depuis 2025, Alma change de dimension. La fintech française, spécialisée dans le paiement fractionné à l’origine d’une solution permettant d’échelonner le paiement d’un achat de deux à douze fois, revendique désormais plus de 25 000 commerçants partenaires dans une dizaine de pays de l’Europe de l’Ouest, un résultat net positif depuis 2025 et 114 millions de revenus annuels récurrents (ARR).
Près d’un an après BoursoBank, Revolut passe la barre des 8 millions de clients en France. Il ne lui aura pas fallu plus de six mois pour gagner un million de clients supplémentaires, alors que la barre des 7 millions fut dépassée au mois de janvier dernier. Au sein de l'Hexagone, même les applications TikTok et Instagram sont moins téléchargées que celle de la banque.
Acheter un nouvel ordinateur ou réserver ses vacances va devenir plus simple sur PayPal. La fintech déploie une option pour étaler ses achats importants en 6, 12 ou 24 fois : voici comment ça fonctionne.
Pris en étau par une concurrence féroce, le pionnier du paiement en ligne sacrifie ses investissements dans la tech. Objectif : arrêter de s’éparpiller pour sauver son cœur de métier.
BoursoBank rejoint enfin Wero : la banque en ligne la plus utilisée de France intègre le service de paiement instantané européen. Un signal fort pour la European Payments Initiative (EPI), qui entend s'imposer comme l'alternative souveraine aux géants américains de la carte bancaire.

 Connexion